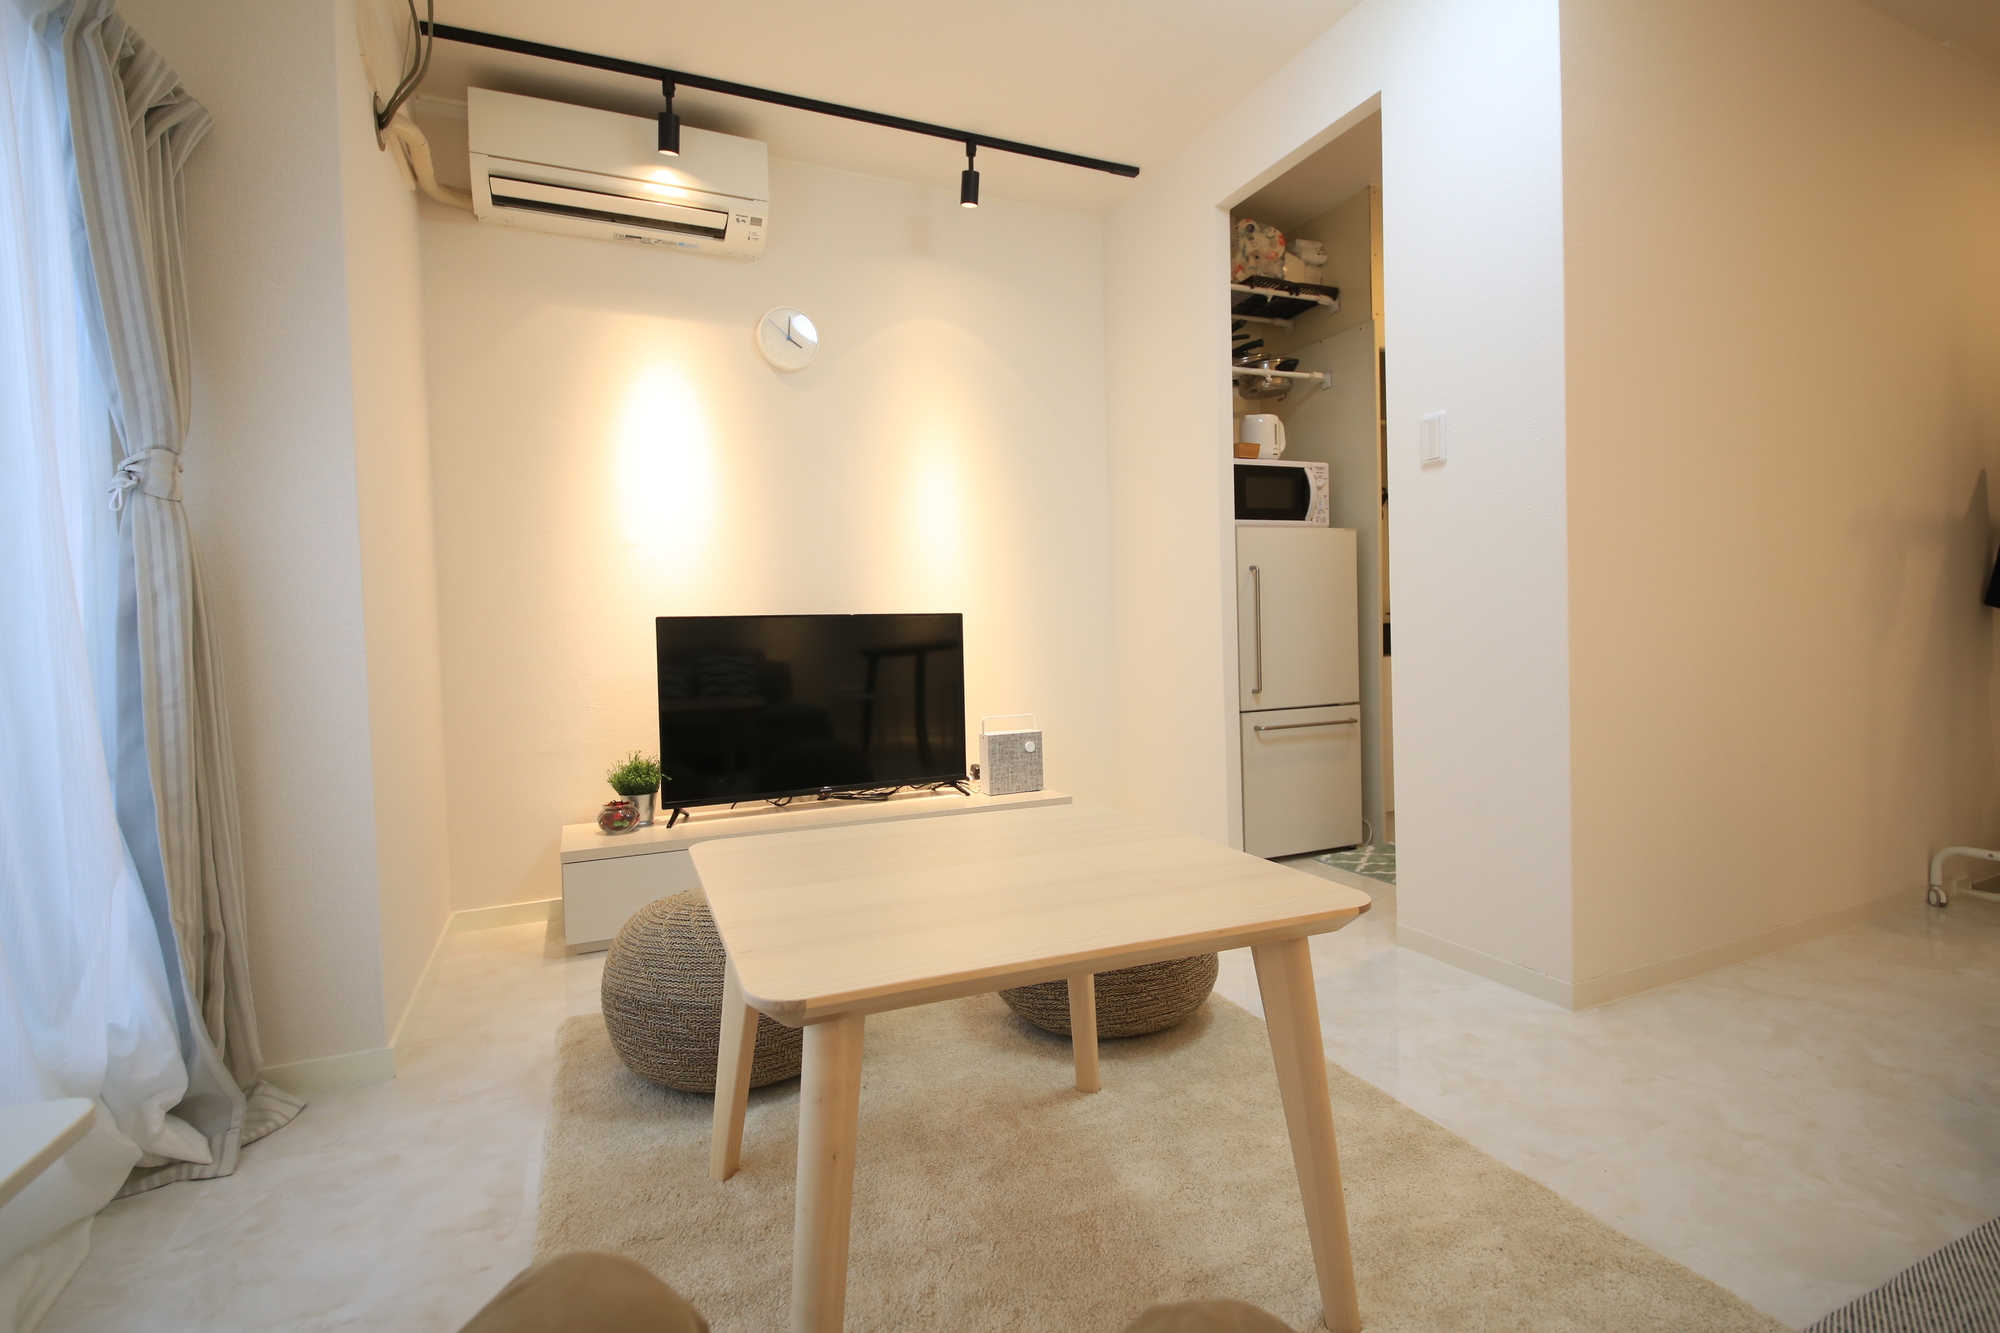
物価高や都市部の賃貸マンション賃料の上昇が続く中、企業の福利厚生として改めて熱い視線が注がれているのが「社宅」です。毎月の固定費で最も大きな割合を占める住居費を劇的に圧縮できる仕組みとして、就職・転職市場でも企業選びの決定打となるケースが増えています。
しかし、「家賃補助(住宅手当)と何が違うのか」「税金面で本当にお得になる仕組みはどうなっているのか」を正確に把握している人は多くありません。制度の仕組みや給与課税のルール、入居にあたっての条件を知らずにいると、思わぬ手取りの減少や退職時のトラブルに直面することもあります。現場の最新実態と客観データから、社宅の全貌を紐解いていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:社宅は会社が契約・所有する物件に低廉な家賃で住む制度であり、給与に上乗せされる「家賃補助」と比べて所得税・住民税・社会保険料を大幅に削減できる。
- 要点2:従業員の負担割合の目安は相場の20%〜50%程度であり、国税庁が定める「賃貸料相当額」以上を自己負担することで給与課税を回避できる。
- 要点3:近年主流の「借り上げ社宅」は物件選択の自由度が高い一方、福利厚生規定による入居年数制限や退去期限などのルール厳守が必須となる。
【基本解説】社宅とは?独身寮との違いや仕組みの基礎知識
社宅とは、企業が従業員やその家族の生活支援・福利厚生の一環として提供する住宅のことです。形態としては大きく分けて、自社で土地・建物を保有する「社有社宅(自社保有型)」と、民間不動産会社から企業名義で賃貸契約を結び転貸する「借り上げ社宅」の2種類が存在します。維持管理コストの観点から、現在の主流は圧倒的に借り上げ社宅へと移行しています。
ここで混同されやすいのが「独身寮」との位置づけの違いです。実務上の明確な法律区分はありませんが、企業の福利厚生における運用実態にははっきりとした差異があります。
一般的な社宅と独身寮の違いとして、独身寮は新卒社員や若手単身者の生活基盤立ち上げ支援を主目的とし、ワンルームやシェア型の設備、年齢制限(例:28歳まで、入社5年目までなど)が設けられる傾向にあります。これに対し、社宅は単身者向けからディンクス、ファミリー層まで幅広く対象とし、プライバシーが完全に確保された独立型住居が割り当てられるのが一般的です。
【徹底比較】社宅と家賃補助の違い|税金・手取り額への影響を暴く
多くのビジネスパーソンが疑問に抱くのが、「社宅」と「家賃補助(住宅手当)」の根本的な違いです。最大の違いは、支払われるお金が「給与扱い(課税対象)になるかどうか」にあります。
家賃補助は基本給に手当として上乗せされて支給されるため、全額が給与課税の対象となります。結果として額面年収が増える分、所得税や住民税、さらには健康保険・厚生年金といった社会保険料の負担額まで跳ね上がります。一方、社宅制度では会社があらかじめ賃料の一部を控除した後の給与を支給(あるいは給与天引き)するため、課税対象となる総支給額そのものを低く抑えることが可能です。
| 項目 | 社宅制度(借り上げ型) | 家賃補助(住宅手当) | 編集部の見解・評価 |
|---|---|---|---|
| 契約形態 | 法人名義で会社が賃貸契約 | 個人名義で従業員が直接契約 | 社宅は敷金・礼金や更新料を会社が負担するケースが多い |
| 税金・社会保険料 | 給料天引き(非課税扱いが可能) | 給与上乗せ支給(全額課税対象) | 実質的な手取り額は社宅の方が圧倒的に有利 |
| 自己負担額の目安 | 相場の20%〜50%程度 | 家賃の2万〜5万円程度を定額補助 | 高家賃エリアほど社宅制度の恩恵が大きくなる |
| 給与課税の境界線 | 賃貸料相当額の50%以上を本人が負担 | 支給額すべてが課税対象 | 社宅は規定の計算式を満たせば課税リスクを完全に回避可能 |
国税庁の通達に基づき、会社が従業員から賃貸料相当額(固定資産税評価額などを基に算出される法定基準額)の50%以上を家賃として徴収していれば、残りの会社負担分は給与として課税されません。この仕組みにより、年収500万〜800万円クラスの世帯では、年間で十数万〜三十数万円もの社宅による所得税・社会保険料の節税効果が生まれることになります。
【最新相場と費用感】従業員の負担割合と家賃相場の目安
厚生労働省や各種労務調査機関のデータを参照すると、企業における社宅の従業員負担割合の目安は30%〜40%前後に集中しています。例えば、都市部で家賃12万円の賃貸マンションを借り上げる場合、従業員の自己負担額は月額3万6,000円〜4万8,000円程度で済む計算です。
ライフステージに応じた社宅の家賃相場と間取り基準は、各社の社内規定によって上限額が設定されています。
- 単身者向け(1K〜1LDK):家賃上限目安 7万〜10万円(本人自己負担:2万〜3.5万円前後)
- ディンクス向け(1LDK〜2LDK):家賃上限目安 10万〜15万円(本人自己負担:3万〜5万円前後)
- 社宅の家族向け間取り(2LDK〜3LDK):家賃上限目安 14万〜20万円(本人自己負担:4.5万〜7万円前後)
特に子育て世帯向けの広めの住戸では、近年の民間家賃相場が高騰しているため、自己負担を半額以下に抑えられる恩恵は計り知れません。余剰資金を教育費や資産形成に回せる点が、現役世代にとって最大のメリットです。
【制度の裏側】借り上げ社宅のメリットと見落としがちな入居条件・退去期限
自由度が高く人気の「借り上げ社宅」ですが、導入企業側の福利厚生としての社宅規定には厳格なルールが存在します。入居前に必ず確認しておくべき代表的な条件が以下の3点です。
第1に、社宅の入居条件と社内ルールです。「自宅から通勤時間が片道90分以上」「転勤を伴う異動時のみ」「35歳未満の正社員限定」など、企業によって対象者が細かく限定されているケースが目立ちます。全社員が一律で利用できるわけではない点に注意が必要です。
第2に、社宅の退去期限の設定です。無期限で居住できる企業は減少しつつあり、「入居から最長10年まで」「満40歳の年度末まで」といった期間制限を設ける企業が増加しています。
第3に、退職時の対応です。自己都合などで退職する場合、原則として「退職日翌日〜2週間以内」での退去を求められる規定が一般的です。ただし、物件オーナーの承諾が得られれば、退職後に個人名義へ契約を切り替えてそのまま住み続けられる事例もあります。その際は、法人割引きの消滅や敷金の再預託が発生する点に留意してください。
【実態検証】利用者の生の声と現場目線で見えたリアル|デメリットや評判
SNSや転職コミュニティ、現場社員への取材から見えてくる社宅のデメリットと評判を検証すると、手放しで喜べる面ばかりではない実態が浮かび上がってきます。
社有社宅(集合社宅)に入居している社員からは、「同じフロアに上司や同僚が住んでいるため、休日に顔を合わせるのが気まずい」「自治会の当番や清掃活動が実質的な業務延長に感じる」といったプライベートと職場の距離感に起因するストレスが頻繁に挙げられます。
一方、借り上げ社宅であっても「会社が指定する仲介会社経由でしか選べず、物件の選択肢が限られていた」「内装や設備が古くても勝手にリフォームやDIYができない」「ペット不可の物件指定が多い」といった制約がデメリットとして指摘されています。住まいへのこだわりが強い人ほど、法人契約特有の縛りに窮屈さを感じる傾向があります。
【一般に知られていない盲点】社宅にまつわる誤解と失敗パターン
社宅制度を利用する上で、ネット上で散見される代表的な「3つの誤解」を正しておきます。
誤解①:「家賃は会社が全額出してくれた方が絶対にお得」
これは大きな間違いです。会社が家賃を全額負担(本人負担ゼロ)にした場合、税法上「現物給与」とみなされ、賃貸料相当額の全額が給与所得として課税されます。結果的に所得税や住民税が跳ね上がり、適正な自己負担を支払っていた場合よりも手取りが減る逆転現象が起こり得ます。
誤解②:「社宅に住んでいれば住宅ローンを組んで持ち家を買うより常に得」
短期的には住居費を抑えられますが、定年退職と同時に社宅を出なければならないリスクを忘れてはなりません。高齢期に入ってからの住宅ローン借入や新規の賃貸審査は難易度が上がるため、社宅在住期間中に計画的な頭金形成を進めておく必要があります。
【プロの結論】社宅制度をおすすめできる人・見送るべき人の特徴
これらを踏まえ、社宅の活用にマッチする人と見送るべき人の基準を整理しました。
- 社宅を積極的に利用すべき人:
- 20代〜30代で将来のための貯蓄や投資資金を最短で作りたい人
- 転勤頻度が高く、数年スパンで居住地が変わる可能性が高い人
- 賃貸契約時の初期費用(敷金・礼金・仲介手数料)を最小限に抑えたい人
- 社宅の利用を見送る・自己契約を検討すべき人:
- 立地、間取り、築年数、デザイナーズ仕様など住居環境に妥協したくない人
- 大型ペットの飼育や楽器演奏など、特別な賃貸条件を求めている人
- 社内の人間関係と私生活を完全に切り離したい人
【社宅とは】に関するよくある質問(FAQ)
Q1:転職や退職が決まった場合、社宅はいつまでに退去しなければなりませんか?
A1:社内規定により異なりますが、多くの場合「退職日の翌日から14日〜1ヶ月以内」が期限です。ただし、借り上げ社宅であれば、オーナーおよび管理会社の同意を得ることで、敷金等を自身で清算した上で「個人契約」へ名義変更し、退去せずそのまま住み続けられるケースもあります。
Q2:社宅の家賃負担額が数千円など極端に安い場合、税金はどうなりますか?
A2:国税庁が定める「賃貸料相当額」の50%未満しか従業員が負担していない場合、賃貸料相当額から実際に支払った家賃を差し引いた差額分が「給与所得」として課税されます。税務調査で追徴課税されないよう、会社側で適正な控除計算が行われているか確認が必要です。
Q3:単身赴任ではなく独身者が家族向けの広い社宅に入ることは可能ですか?
A3:原則として社内規定の間取り基準に沿って運用されるため、単身者が家族向け物件を選択することは認められないケースが一般的です。ただし、地方拠点で物件数が限られている場合や、自己負担割合を引き上げる特例が認められている企業では例外的に許可されることもあります。
まとめ:今後の動向と失敗しないための判断基準
企業の社宅制度は、固定費削減と手取り最大化を同時に実現できる極めて強力な福利厚生制度です。特に家賃補助との比較において、税金や社会保険料の負担を抑えられる構造的メリットは見逃せません。
一方で、入居年数の制限や退去時のルール、物件選択の制約といったデメリットも確実に存在します。就職・転職時やライフステージの変化を迎えた際は、単に「社宅があるかないか」だけでなく、負担割合や入居年数の上限、対象物件の選定条件を就業規則で精査し、賢く資産形成に役立てていく姿勢が求められます。 (出典: 社宅 と は(Yahoo!ニュース))